Calculatrice d’impôt sur le revenu du Québec 2026 : Estimez votre salaire net
 ht5pq
Combien vous restera-t-il réellement dans les poches cette année ? Que vous cherchiez à prévoir votre paie nette, à estimer un remboursement ou à éviter une mauvaise surprise au moment de payer votre solde, calculer son impôt au Québec ne devrait pas être un casse-tête.
Voici un résumé clair des tranches d’imposition 2026 au fédéral et au provincial, suivi de tout ce qu'il faut savoir pour calculer votre revenu net sans erreur.
Estimez vos impôts au Québec
Découvrez votre taux marginal, taux moyen et la répartition par palier.
Impôt net estimé
0 $
Taux moyen
0 %
Taux marginal
0 %
Répartition par palier d'imposition
| Palier (2026) | Taux | Montant imposé |
|---|---|---|
| Crédit personnel de base | - 2 653,28 $ | |
Tranches d'imposition 2026 : Fédéral et Québec
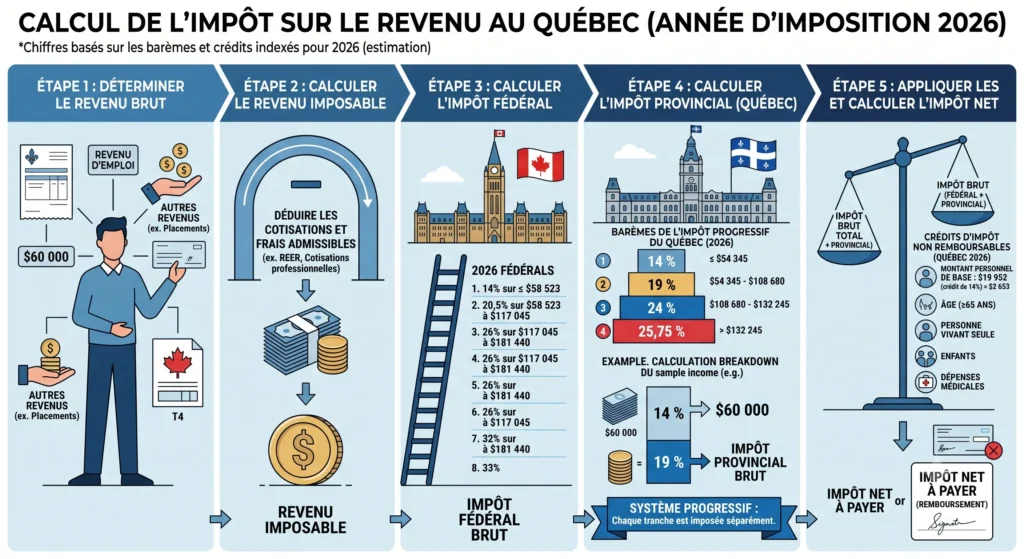
Au Canada, le système d'impôt est progressif. Seule la partie de votre revenu qui dépasse chaque seuil est imposée au taux de la tranche correspondante.
Taux d'imposition fédéral (Canada)
| Tranche de revenu imposable | Taux d'imposition |
|---|---|
| Jusqu’à 58 523 $ | 14 % |
| 58 523 $ à 117 045 $ | 20,5 % |
| 117 045 $ à 181 440 $ | 26 % |
| 181 440 $ à 258 482 $ | 29 % |
| Plus de 258 482 $ | 33 % |
Taux d'imposition provincial (Revenu Québec)
| Tranche de revenu imposable | Taux d'imposition |
|---|---|
| Jusqu'à 54 345 $ | 14 % |
| 54 345 $ à 108 680 $ | 19 % |
| 108 680 $ à 132 245 $ | 24 % |
| Plus de 132 245 $ | 25,75 % |
Comment calculer votre revenu net et imposable au Québec ?
La méthode la plus rapide consiste à utiliser une calculatrice de salaire en ligne. Pour obtenir une estimation exacte, assurez-vous de bien comptabiliser vos chiffres avant de les entrer dans le calculateur.
Étape 1 : Calculez votre revenu brut global
Additionnez toutes vos sources d'argent entrantes avant la moindre retenue :
- Salariés : Prenez le montant cumulatif brut inscrit sur vos talons de paie (et non ce qui entre dans votre compte bancaire).
- Heures irrégulières : Additionnez tous vos relevés de l'année. N'oubliez pas les pourboires, les prestations d'assurance-salaire et les prestations de retraite.
- Travailleurs autonomes : Compilez l'ensemble de vos factures perçues. Aucun service de paie ne retient vos cotisations (RRQ, RQAP, Assurance-emploi) à la source; vous devez les calculer séparément.
Étape 2 : Appliquez vos déductions admissibles
Soustrayez de votre revenu brut les montants qui réduisent directement la facture fiscale :
- Cotisations à votre REER (selon votre limite autorisée).
- Cotisations syndicales ou professionnelles.
- Dépenses de régimes d'assurances collectives.
- Cotisations au Régime de rentes du Québec (RRQ) et au Régime québécois d'assurance parentale (RQAP).
Le chiffre obtenu donne votre revenu imposable.
Étape 3 : Appliquez les crédits d'impôt
Une fois vos impôts brut calculés via les tranches marginales du Québec et d'Ottawa, appliquez vos crédits d'impôt non remboursables. Ils permettent de réduire le montant d'impôt à payer, parfois jusqu'à zéro.
Les types de revenus à déclarer
Toutes les formes de revenus ne sont pas imposées de la même manière.
- Gains en capital : Si vous vendez une immobilisation (actions, obligations, fonds communs, chalet, immeuble locatif) plus cher que son prix d'achat initial, vous réalisez un gain en capital. Ce type de gain bénéficie généralement d'un taux d'imposition préférentiel par rapport aux revenus d'emploi.
- Dividendes déterminés : Versés par des sociétés canadiennes imposées au taux général. Ils sont majorés, mais donnent droit au crédit d'impôt pour dividendes pour compenser l'impôt déjà payé par l'entreprise.
- Dividendes non déterminés : Issus de petites entreprises qui bénéficient déjà d'un taux d'imposition réduit. Le traitement fiscal y est un peu moins avantageux que pour les dividendes déterminés.
- Revenus d'intérêts : Proviennent de vos comptes bancaires, bons du Trésor ou obligations. Un feuillet T5 est émis à partir de 50 $, mais tous les intérêts perçus doivent être déclarés, même en dessous de ce seuil.
- Revenus passifs : Générés par la détention d'actifs (immobilier, placements) sans intervention directe quotidienne. Ils restent entièrement imposables au Canada.
Autres revenus à inclure dans votre déclaration au Québec
- Bourses d'études et de recherche.
- Remboursements ou retraits excédentaires d'un REER, FERR, RPAC ou RVER (hors cadre du RAP ou REEP).
- Retraits non remboursés dans le cadre du RAP (Régime d'accession à la propriété) ou du REEP (Régime d'encouragement à l'éducation permanente).
- Prestations gouvernementales (PCU, PCUE, PCRE, Prestation de protection des salariés).
- Redevances, montants issus d'un régime de participation des employés aux bénéfices et tout revenu hors T4 / RL-1.
Déductions et crédits d'impôt au Québec
Profiter des crédits prévus par Revenu Québec et l'ARC permet d'optimiser légalement votre déclaration.
Frais de garde d'enfants
Revenu Québec accorde un crédit d’impôt remboursable pour les frais de garde. Son taux varie selon le revenu familial. Il couvre les garderies non subventionnées, les services de garde éducatifs, les prématernelles et les camps de jour.
Études postsecondaires et intérêts étudiants
- Frais de scolarité : Les crédits pour frais d'examen ou de scolarité non utilisés peuvent être reportés aux années futures ou transférés aux parents ou grands-parents.
- Intérêts sur prêt étudiant : Si vous ou un proche avez payé des intérêts sur un prêt étudiant garanti par le gouvernement, vous avez droit à un crédit non remboursable. S'il ne réduit pas vos impôts cette année, déclarez-le tout de même pour le reporter.
Frais médicaux et crédit pour la santé mentale
Pour faire valoir des frais de thérapie ou de santé mentale, le traitement doit être prescrit et supervisé par un médecin, un psychologue ou un(e) infirmier(ère) praticien(ne). Ces dépenses s'intègrent aux frais médicaux et peuvent ouvrir la porte au Crédit d'impôt pour personnes handicapées (CIPH) si un médecin atteste d'une déficience grave et prolongée.
Dons de bienfaisance
Un don à un organisme de charité enregistré donne droit à un crédit d'impôt. Seul le montant admissible (la valeur du don moins la valeur de tout avantage ou cadeau reçu en retour) est comptabilisé. Vous pouvez demander ce crédit la même année ou le reporter sur une période maximale de 5 ans.
Intérêts hypothécaires
Au Canada comme au Québec, les intérêts payés sur votre résidence principale ne sont pas déductibles. Ils le deviennent uniquement si le prêt sert à financer un immeuble générant des revenus locatifs ou d'entreprise.
Autres déductions spécifiques au Québec
- Déductions pour cotisations transférées (RPA, REER, FERR, RPAC/RVER).
- Mesures de soutien aux personnes handicapées.
- Frais juridiques admissibles.
- Achat d'une rente d'étalement du revenu pour les artistes.
- Déductions pour remboursement de prestations sociales.